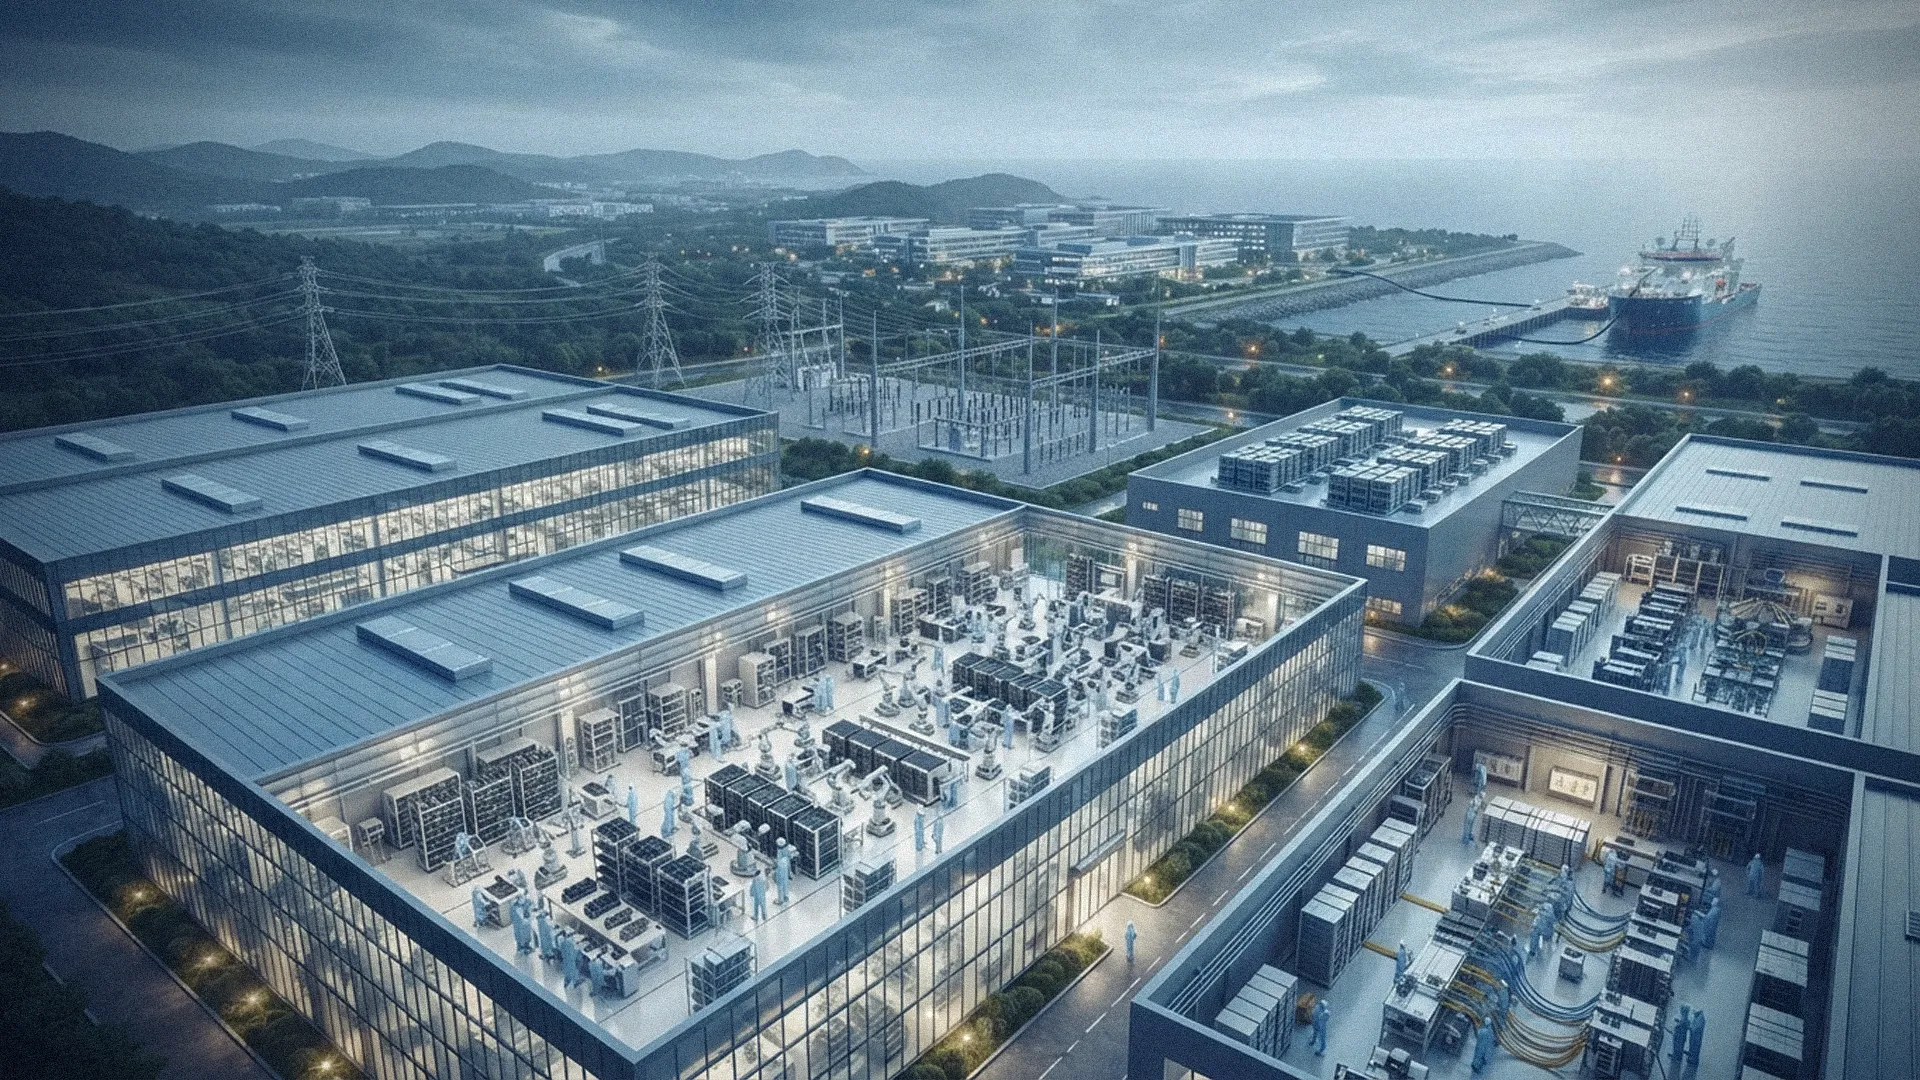
कृत्रिम बुद्धिमत्ता (एआई) को विस्तारले विद्युत्, कुलिङ प्रणाली, ब्याट्री, अप्टिकल नेटवर्क र विशिष्ट सामग्रीहरूको नयाँ माग सिर्जना गरिरहेको छ। विश्वका सबैभन्दा उन्नत एआई मोडेलहरू सञ्चालन गर्न डेटा सेन्टर निर्माण गरिए पनि यसको सञ्चालन एक व्यापक औद्योगिक पारिस्थितिक प्रणाली (इकोसिस्टम) मा निर्भर रहन्छ, जसले सर्भरभित्रका चिप्सको तुलनामा निकै कम ध्यान पाउने गरेको छ। चीनले यस्ता धेरै सहयोगी उद्योगहरूमा वर्षौंदेखि बलियो पकड बनाउँदै आएको छ, र उसको यो अग्रतालाई अन्य देशहरूका लागि बेवास्ता गर्न झन्-झन् कठिन बन्दै गएको छ।
सन् २०२६ नोभेम्बरमा सार्वजनिक एक अध्ययनका अनुसार पानीमुनि रहने डेटा सेन्टर (अन्डरवाटर डेटा सेन्टर) सँग सम्बन्धित विश्वका करिब ८० प्रतिशत प्याटेन्ट चिनियाँ कम्पनी र संस्थाहरूको नाममा रहेका छन्। उक्त अनुसन्धानले सन् २००६ देखि सन् २०२६ जुनको बीचमा दर्ता गरिएका १६८ मुख्य प्याटेन्टहरूको परीक्षण गरेको थियो, जसमा पानीमुनिको कुलिङ प्रणाली, मोड्युलर निर्माण र मर्मतसम्भार जस्ता प्रविधिहरू समेटिएका छन्। यो तथ्याङ्कले सञ्चालनमा रहेका संरचनाहरूमा चीनको हिस्सा त देखाउँदैन, तर कम्प्युटिङ पूर्वाधारको एक उदीयमान क्षेत्रमा चिनियाँ अनुसन्धान कति तीव्र गतिमा अघि बढेको छ भन्ने स्पष्ट पार्छ।
यो विकासक्रम पानीमुनिको कम्प्युटिङभन्दा बाहिरको कारणले पनि ध्यान दिन योग्य छ। डिजिटल अर्थतन्त्रलाई सञ्चालन गर्न सघाउने प्रविधिहरूमा चीनको उपस्थिति निरन्तर बढ्दो छ। चिनियाँ कम्पनीहरूले ब्याट्री, अप्टिकल फाइबर, विद्युत् उपकरण र डेटा सेन्टरमा प्रयोग हुने पार्टपुर्जाहरू उत्पादन गर्छन् भने महत्वपूर्ण खनिजहरूको प्रशोधनमा पनि चिनियाँ फर्महरूले महत्वपूर्ण स्थान ओगटेका छन्। विश्वका सबैभन्दा उन्नत सेमिकन्डक्टर उत्पादनमा बेइजिङले अझै पनि केही अवरोधहरूको सामना गरिरहेको हुन सक्छ, तर उसले ती सेमिकन्डक्टरहरूलाई उपयोगी बनाउने प्रणालीहरूमा आफ्नो प्रभाव विस्तार गरिरहेको छ। एआई दौडको अर्को चरणले उन्नत चिप्समाथिको निर्भरताभन्दा कम देखिने तर उल्ट्याउन उत्तिकै कठिन निर्भरता सिर्जना गर्न सक्छ भन्ने मुख्य रणनीतिक चिन्ता हो।
एआईलाई सम्भव बनाउने पूर्वाधार
प्रविधि प्रतिस्पर्धासम्बन्धी विश्वव्यापी बहस मुख्यतया सेमिकन्डक्टरमा केन्द्रित रहँदै आएको छ। अमेरिकी निर्यात नियन्त्रण, चीनको आन्तरिक चिप निर्माण महत्वाकांक्षा र प्रमुख एआई कम्पनीहरूबीचको प्रतिस्पर्धाले उन्नत प्रोसेसरहरूमाथिको नियन्त्रणले नै प्रविधि विकासको आगामी चरणको नेतृत्व तय गर्नेछ भन्ने धारणालाई बल पुर्याएको छ। यद्यपि, कम्प्युटिङ क्षमताको विस्तारका लागि चिप्सभन्दा धेरै कुराको आवश्यकता पर्छ।
डेटा सेन्टरहरूले अत्यधिक मात्रामा विद्युत् खपत गर्छन् र तिनलाई अत्याधुनिक कुलिङ प्रणाली, ब्याकअप पावर, विद्युतीय उपकरण र सर्भरहरूबीच उच्च-गतिको जडान आवश्यक पर्छ। अन्तर्राष्ट्रिय ऊर्जा एजेन्सी (आईईए) ले यस्ता सहयोगी आपूर्ति शृङ्खलाहरूको बढ्दो महत्वलाई पटक-पटक औंल्याउँदै आएको छ। विश्वव्यापी सौर्य ऊर्जा उत्पादन क्षमताको करिब ८५ प्रतिशत र लिथियम-आयन ब्याट्री आपूर्ति शृङ्खला उत्पादन क्षमताको करिब ८० प्रतिशत हिस्सा चीनले ओगटिसकेको छ। फोटोभोल्टिक वेफरमा उसको हिस्सा करिब ९५ प्रतिशत र ब्याट्री एनोड सामग्रीमा ९७ प्रतिशत पुगेको छ।
विद्युतीय र डिजिटल पूर्वाधारका लागि आवश्यक सामग्रीहरूमा पनि चीनको प्रभाव फैलिएको छ। आईईएको विश्लेषणले ग्रेफाइट, दुर्लभ खनिज (रेयर अर्थ), लिथियम र कोबाल्टलगायत कैयौं महत्वपूर्ण खनिजहरूको प्रशोधनमा चीनको प्रभुत्व रहेको पहिचान गरेको छ। सर्भर, अप्टिकल फाइबर र उन्नत पावर इलेक्ट्रोनिक्समा प्रयोग हुने प्रशोधित उच्च-शुद्धतायुक्त सिलिकन र ग्यालियममा पनि चीनको उल्लेख्य हिस्सा छ।
यी एक-अर्कासँग असम्बन्धित औद्योगिक उपलब्धिहरू होइनन्, बरु यिनले एक-अर्कालाई बलियो बनाउँछन्। ब्याट्री उत्पादनले ऊर्जा भण्डारणलाई सघाउँछ, विद्युत् उपकरणले ठूला कम्प्युटिङ केन्द्रहरूलाई सञ्चालन गर्न सक्षम बनाउँछ, र प्रशोधित सामग्रीको पहुँचले उत्पादन पारिस्थितिक प्रणालीलाई दिगो राख्न मद्दत गर्छ। चीनले यस्तो औद्योगिक आधार विकास गरेको छ जहाँ एआई पूर्वाधार आपूर्ति शृङ्खलाका कैयौं हिस्सा एउटै उत्पादन अर्थतन्त्रभित्र अवस्थित छन्।
आपूर्ति शृङ्खलाका कम देखिने हिस्सामा बेइजिङको अग्रता
यो निर्भरता कसरी विकास भइरहेको छ भन्ने बुझ्न अप्टिकल फाइबर एक उपयोगी उदाहरण हो। विशेष गरी डेटा सेन्टरहरू ठूला र जटिल बन्दै जाँदा एआई कम्प्युटिङ प्रोसेसर र सर्भरहरूबीचको उच्च-गतिको जडानमा झन् बढी निर्भर हुँदै गएको छ। यस्ता प्रणालीहरूले उत्पादन गर्ने विशाल डेटा प्रवाह गर्न अप्टिकल नेटवर्कहरू अनिवार्य छन्।
चीन यस उद्योगको एक प्रमुख उत्पादन केन्द्र बनेको छ। सन् २०२५ मा हुवाताई सेक्युरिटिजले उद्धृत गरेको तथ्याङ्कअनुसार विश्वव्यापी अप्टिकल प्रिफर्म उत्पादनमा चीनको हिस्सा ५९ प्रतिशत, अप्टिकल फाइबर उत्पादनमा ५७ प्रतिशत र अप्टिकल केबल उत्पादनमा ४७ प्रतिशत रहेको छ। यी तथ्याङ्कहरूले चिनियाँ उत्पादकहरू केवल कम लागतका पार्टपुर्जा मात्र आपूर्ति गरिरहेका छैनन् भन्ने देखाउँछन्। बरु उनीहरू विश्वव्यापी दूरसञ्चार र कम्प्युटिङ पूर्वाधारलाई सघाउने उत्पादन शृङ्खलाका महत्वपूर्ण साझेदार बनेका छन्।
विद्युत् उपकरण अर्को यस्तो क्षेत्र हो जहाँ चीनको उत्पादन अग्रता व्यावसायिक रूपमा महत्वपूर्ण बन्दै गएको छ। काइसिन ग्लोबलका अनुसार सन् २०२५ मा चिनियाँ विद्युत् उपकरणको निर्यात अघिल्लो वर्षको तुलनामा २६ प्रतिशतले वृद्धि भई ३७.४ अर्ब अमेरिकी डलर पुगेको छ। विभिन्न देशहरूले आफ्नो डेटा सेन्टर क्षमता विस्तार गर्दै भरपर्दो विद्युत् आपूर्ति सुनिश्चित गर्ने प्रयास गरिरहँदा ट्रान्सफर्मर, टर्बाइन र अन्य विद्युतीय प्रणालीहरूको महत्व झन् बढ्दै गएको छ।
उन्नत प्रोसेसरहरूले जस्तो ध्यान आकर्षित नगर्ने भएकाले यी क्षेत्रहरूको महत्वलाई कम आँकलन गर्न सजिलो छ। तर ट्रान्सफर्मर, ब्याट्री वा विशिष्ट नेटवर्क उपकरणको अभावले चिप्सको अभावले जत्तिकै प्रभावकारी रूपमा डेटा सेन्टर निर्माणमा ढिलाइ गराउन सक्छ। चीनले ठीक यिनै क्षेत्रहरूमा आफ्ना उत्पादकहरूलाई स्थापित गरिरहेको छ।
सुरक्षा चासो नेटवर्कहरूसम्मै विस्तार
जब बहस उत्पादनबाट डिजिटल पूर्वाधारतर्फ मोडिन्छ, तब यो चिन्ता अझ स्पष्ट हुन्छ। समुद्रमुनिका केबल (अन्डरसी केबल) हरूले वित्तीय बजार, सरकार, क्लाउड प्लेटफर्म र दूरसञ्चार नेटवर्कहरूलाई जोड्दै अधिकांश अन्तर्राष्ट्रिय डेटा ट्राफिक वहन गर्छन्। त्यसैले तिनको निर्माण र मर्मतसम्भार केवल व्यावसायिक दूरसञ्चारको विषय मात्र नभई रणनीतिक महत्वको विषय हो।
चीनको एचएमएन टेक्नोलोजिज यस उद्योगमा एक महत्वपूर्ण साझेदार बन्दै गएको छ। कार्नेगी एन्डाउमेन्ट फर इन्टरनेसनल पिसको अनुसन्धानअनुसार सन् २०२० देखि २०२४ को बीचमा नवनिर्मित समुद्रमुनिका केबल प्रणालीहरूमध्ये करिब १० प्रतिशत यस कम्पनीले आपूर्ति गरेको थियो। अल्काटेल सबमरिन नेटवर्क र सबकमजस्ता स्थापित आपूर्तिकर्ताहरूभन्दा पछाडि रहे पनि यसको संलग्नताले पश्चिमी सरकारहरूको निगरानी आकर्षित गरेको छ।
चीनले निर्माण गरेको केबलले त्यसबाट प्रवाह हुने सूचनामा स्वतः सम्झौता गर्छ भन्ने चिन्ता मात्र होइन। बरु, संवेदनशील नेटवर्कहरूको निर्माण, मर्मत र सम्भारले रणनीतिक रूपमा महत्वपूर्ण पूर्वाधारमा पहुँच बनाउने अवसर सिर्जना गर्न सक्छ। त्यसैले देशहरूले केबलको लागत र प्राविधिक गुणस्तर मात्र नभई कसले निर्माण गर्छ, कसले मर्मतसम्भार गर्छ र उक्त कम्पनीसँग कस्तो पहुँच रहिरहन सक्छ भन्ने कुरामा पनि विचार गर्नुपर्ने हुन्छ।
यद्यपि, एउटै देशमा हुने केन्द्रीकरणका रणनीतिक परिणामहरू पूर्णतया बेइजिङको नियतमा मात्र निर्भर हुँदैनन्। जब एउटै देशलाई कैयौं अत्यावश्यक आपूर्ति शृङ्खलाहरूमा छलेर अघि बढ्न कठिन हुन्छ, तब उसले आर्थिक प्रभाव हासिल गर्छ। ग्यालियम, जर्मेनियम, ग्रेफाइट र अन्य रणनीतिक सामग्रीको निर्यातमा चीनले लगाएको प्रतिबन्धले महत्वपूर्ण कच्चा पदार्थमाथिको नियन्त्रण कसरी बृहत् भूराजनीतिक विवादको हिस्सा बन्न सक्छ भन्ने देखाइसकेको छ।
एआईलाई सघाउने पूर्वाधारमा पनि यस्तै जोखिम देखा पर्न सक्छ। विभिन्न देशहरू बेइजिङमा भर पर्न रोजेर होइन, बरु अन्य विकल्पहरू अत्यधिक महँगा, अपर्याप्त रूपमा विकसित वा माग पूरा गर्न असमर्थ भएकाले चिनियाँ आपूर्तिकर्ताहरूमा निर्भर हुन बाध्य हुन सक्छन्। कम्प्युटिङ पूर्वाधार जति तीव्र गतिमा विस्तार हुन्छ, लगानी र सञ्चालनमा अवरोध नपुर्याई ती आपूर्तिकर्ताहरूलाई प्रतिस्थापन गर्न त्यति नै कठिन हुँदै जान्छ।
यही कारणले चीनको प्राविधिक उदयसम्बन्धी बहस सेमिकन्डक्टरमाथिको परिचित प्रतिस्पर्धाभन्दा बाहिर जानु आवश्यक छ। डिजिटल प्रतिस्पर्धाको आगामी चरण कम्प्युटिङ प्रणालीहरूलाई सुचारु राख्ने उपकरण कसले उत्पादन गर्छ, सामग्री कसले प्रशोधन गर्छ र नेटवर्क कसले मर्मतसम्भार गर्छ भन्ने कुराले पनि निर्धारण गर्नेछ।
चीनले यी आधारभूत संरचनाहरूको महत्व बुझेर तिनमा बलियो अग्रता बनाइसकेको छ। एआईमा पछि नपर्नका लागि अझ राम्रा चिप्स वा मोडेलहरू विकास गर्नु मात्र पर्याप्त नहुने रहेछ भन्ने कुरा अन्य देशहरूले अहिले महसुस गर्दैछन्। यसका लागि डिजिटल अर्थतन्त्र निर्भर रहने औद्योगिक आधारका हिस्साहरूलाई पुनर्निर्माण गर्नु आवश्यक हुनेछ। बेइजिङका प्रतिस्पर्धीहरूका लागि मुख्य जोखिम के छ भने जबसम्म यो निर्भरता एक गम्भीर सुरक्षा चिन्ता बन्छ, तबसम्म यसलाई उल्ट्याउने लागत निकै उच्च भइसकेको हुन सक्छ।